
文 / 游戏那点事 西泽步
浪已经杀过来了。
昨天,腾讯公布了2026年Q3财报。
数据显示,腾讯Q3单季度实现总营收2073.36亿元,同比增长8%,经调整归母净利润为665.19亿元,同比下降6%。
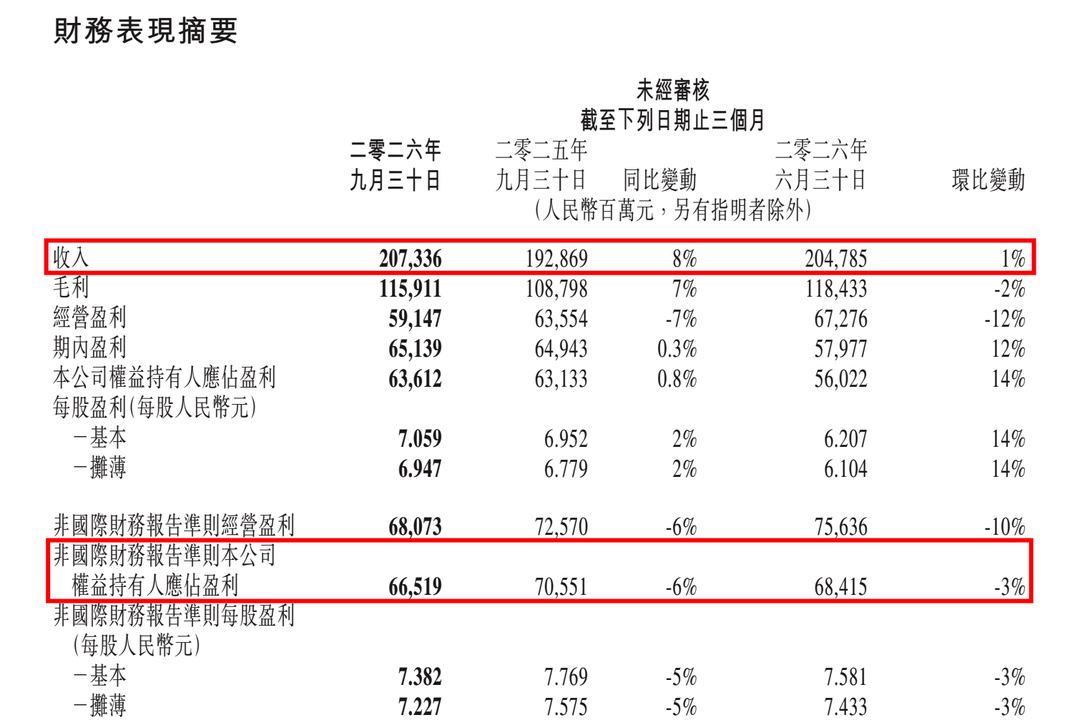
聚焦到游戏业务,继2025全年腾讯本土与国际市场游戏总收入合计达2416亿元,国际市场年收入首次突破100亿美元之后,今年前三个季度延续了逐季抬升的走势:Q1游戏总收入642亿元;Q2升至659亿元;Q3进一步达到665亿元,同比增长5%。
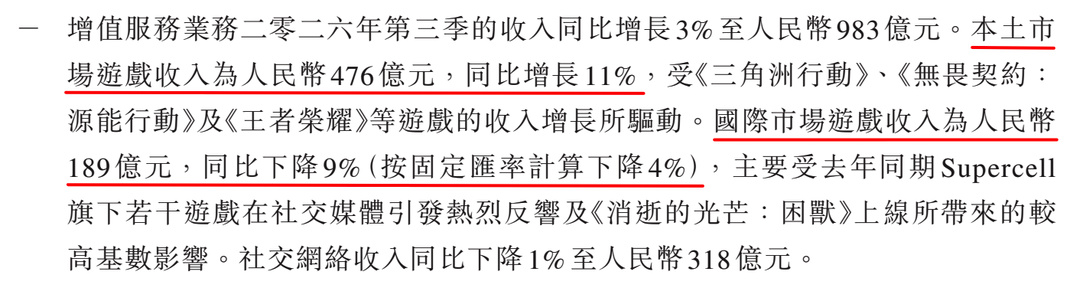
其中,Q3本土市场游戏收入为476亿元,同比增长11%;国际市场游戏收入为189亿元,受去年同期高基数影响同比下降9%(按固定汇率计算下降4%),环比二季度则微增1%。
单看业务成色,腾讯成熟的游戏板块依然提供了稳中向好的利润厚度。即便营销服务等业务因AI与短剧内容成本增加拉低了分部毛利率,游戏所在的增值服务分部毛利率仍由去年同期的61%逆势提升至64%,托住集团整体毛利率稳在56%,同比基本持平。
按照财报披露的口径,计入Hy(混元)、元宝、WorkBuddy、CodeBuddy及小微等新AI产品的损益影响后,腾讯本季经调整经营盈利为681亿元,同比下降6%;而如果剔除这部分业务,则仍同比增长8%至833亿元。这也意味着,仅新AI产品单季对经营利润的净拖累就超过150亿元。
然而,主营业务明明处在近几年来最为顺风顺水的赚钱周期里,腾讯却没有因为账面利润而高枕无忧。
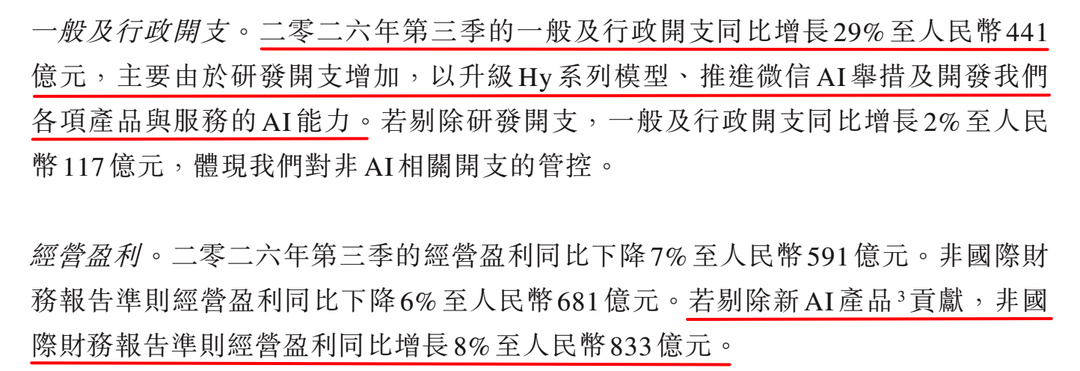
Q3单季高达814.33亿元的资本开支同比激增527%,323.62亿元研发费用同比增长42%,继续大笔投向了AI算力与技术基建方面。
如果只是账面上拿主营业务的钱去买通向新世界的船票,倒也符合大厂一贯的争先逻辑。但在几天前,腾讯内部也流露出了一种明显的紧迫感。
11月11日,腾讯在28周年司庆举行总办LinkTime交流。11月16日,“腾讯文化”公众号发布现场笔记。管理层在交流中明确要求全员面向AI时代把“心态归零”,称核心业务哪怕看起来地位稳固,也不能坐在岸上欣赏,并且给出了明确的分工方向:一半力量守住现有业务升级提效,另一半力量去开辟新的战场。
(腾讯张军回应LinkTime)
这记警钟敲得似乎有些突然。在同期发布的业绩演示材料里,腾讯刚列示其游戏业务在国内按用户规模与收入均排第一、在全球按收入同样位居第一;眼下国内市场逐步回暖,旗下几款主力游戏仍在轮番称霸畅销榜,怎么看都不像是青黄不接、劲敌压境的低谷期。
腾讯这是在居安思危吗?
01
寻找增长的下一站
顺着今年前三季度的财报摊开腾讯的产品阵列,管理层敲打和焦虑的根源,除了防止团队躺在功劳簿上有所松懈之外,很大程度上也是提前摸到了存量版图的边界。
先看这几个季度的本土表现。因春节时间较晚,部分收入确认后移,Q1本土游戏收入同比增6%至454亿元;Q2同比增17%至473亿元;Q3同比增11%至476亿元。集团递延收入三季末合计1313.94亿元,较去年末增加188.75亿元。
老产品里,Q3财报继续点名《王者荣耀》的收入增长贡献。业绩PPT显示,该作Q3平均日活与流水均实现同比增长,其中重塑经典英雄的新系统与暑期快节奏玩法拉动了日活,IP联动与暗黑奇幻风格皮肤则撑起了流水表现。
据Sensor Tower估算,十月下旬刚满十一周年的它,10月全球iOS单月预估收入依然能冲上1.7亿美元,继续稳居全球iOS手游收入榜首。依托同一IP衍生出的新作《王者万象棋》上线后,按QuestMobile在9月10日至11月14日跨季窗口的统计,平均日活也已进入国内手游前十。
对于一家体量庞大的巨头,当它环顾四周,发现旧地图上最肥沃的那几块领地已经快被自己占满时,对下一阶段增量的焦虑感,总是会比顺境里的喜悦来得更快。
看看今年帮腾讯拉开本土竞争身位的射击赛道就能明白这点。通常来说,同品类大作争夺的是同一批核心玩家的游戏时长,产品一多,左脚很容易踩到右脚。
可眼下腾讯手里同时握着多少张射击牌?Q3财报与业绩PPT中强调,《三角洲行动》三季度平均日活同比增长超过50%,《无畏契约:源能行动》本季平均日活与流水均创下历史新高。
凭借由玩家集体行动决定结局的新撤离地图与5v5战术射击模式等更新,天美琳琅天上的《三角洲行动》不仅三季度日活大涨,10月8日项目组更宣布国服日活突破5800万大关,并将在11月下旬赴斯德哥尔摩举办2026烽火世界杯,把全球赛事体系再往前推一步。
《无畏契约》国服端游和手游也已分别宣布注册用户破亿,其中手游《源能行动》由光子与拳头合作研发,凭借鲜明的美术风格、强调技巧的玩法、结合热点的营销活动及受捧的花卉与中国民俗主题武器道具持续吸引年轻玩家。
更别说还有魔方更新到S7赛季的《暗区突围:无限》、光子国民级的《和平精英》,以及天美J3今年1月上线、主打不卖数值PVE赛季制的《逆战:未来》。
腾讯能够把它们都做起来,其方法也是通过把射击这条大赛道按照单局时长、社交压力和挫败感细细切成了臊子,精准满足各部分用户的需求。去网吧五黑找潮流社交的去玩无畏契约,想低惩罚爽快摸金的去三角洲,追求重度拟真博弈的留下来玩暗区,不想承受太多PVP对抗压力的还可以去逆战打副本。
再加上魔方已进入S5赛季的《洛克王国:世界》和定档12月的《异人之下》对近期热门赛道的外扩,国内看得见容量的大垂类,几乎已经被腾讯围了个水泄不通。换句话说,当一家公司需要把同一个大品类切分到如此细密才能榨出新增量时,也就说明国内的游戏用户与用户总时长的水位已经逼近阶段性的天花板了。
我们不妨带着同样的逻辑看看国际市场。
去年三季度,靠着Supercell的老游戏爆发与买断制新游《消逝的光芒:困兽》上线确认,腾讯国际游戏曾创下208亿元、同比大涨43%的高基数;本季国际游戏录得189亿元,受这一高基数影响同比回落9%,但如果与今年Q1的188亿元、Q2的186亿元逐季对照,海外常态化盘面其实还有所微增,稳停在近190亿元的水位线上。
在昨晚的财报电话会上,腾讯高级执行副总裁兼首席战略官James Mitchell回应国际游戏增速时也补充称,今年部分时段缺少买断制付费新游发行影响了同比表现,预计明年这类买断制产品的上线会恢复到更正常的节奏。
拆开海外业务的产品构成,主力阵营的内生增长其实并未停步。在国际游戏收入同比整体下滑的同时,《VALORANT》凭借玩家参与度提升与2026全球冠军赛主题收藏套装,三季度海外流水仍在同比增长。
《PUBG MOBILE》与《Steal a Brainrot》开发者合作推出的“Brainrot Royale”地图,带来了“World of Wonder”沙盒模式上线以来最大的一次日活增量,目前约30%的《PUBG MOBILE》日活用户每天都会游玩整个沙盒模式。
至于四季度的新品进展,10月29日上线的《怪物猎人:旅人》按Sensor Tower统计首周已进入全球手游下载量前十并获今年TGA最佳移动游戏提名,《洛克王国:世界》国际服也于10月底开启了首次全球封闭测试。
而除了上述主力产品外,Q2登顶全球手游下载榜首的,其实是旗下Miniclip发行的休闲解谜游戏《Arrows – Puzzle Escape》(注:这款游戏主要通过应用内广告变现,相关收入列入营销服务,并不计入上文189亿元国际市场游戏收入)。从重度跨端、沙盒UGC融合到超休闲买量,腾讯在全球搜寻增量的触角,显然已经伸到了靠近边缘的缝隙里。
(Arrows谷歌商店主页)
02
绕开渠道税,拥抱买量
既然用户总时长的盘子不再能够轻易扩大,业务想要维持可观的利润厚度,就得在分账比例上做多些文章。
Q3财报里有一处亮眼的细节:增值服务业务毛利同比增长7%至630亿元,增速跑赢了分部收入,毛利率从去年同期的61%一路抬升到了64%,官方将其归因于高毛利率自研游戏的收入贡献增加。
放眼全球,向渠道要利润早已成为头部厂商的共同动作。Epic Games跟苹果打了旷日持久的反垄断官司,微软、育碧乃至不少日本厂商也都纷纷把重心挪回PC启动器与官方Web Shop的网页端充值,没有人想再替渠道商白打三成甚至五成的工了。
相比欧美同行在法庭上的硬碰硬,腾讯把这件事做得不动声色,却要彻底得多。
近些年的核心增量游戏如《无畏契约》《三角洲行动》《暗区突围:无限》,以及今年上线的《逆战:未来》《洛克王国:世界》《王者荣耀世界》等,腾讯在多个核心IP上同时布局PC与移动市场,有的是同一款游戏跨端运营,有的是面向不同终端分别开发。WeGame、自有PC启动器和官方支付通道,都能够避开第三方高昂的抽成。
在移动端内部,分账规则也在发生变化。去年11月,苹果推出小程序合作伙伴计划,符合条件的应用内购买适用15%佣金。今年3月起,中国内地这类合资格内购的佣金由15%降至12%,同期标准佣金也由30%降至25%。
今年4月及随后的微信小游戏开发者大会、CGDC论坛等场合上,官方在安卓、鸿蒙和PC端也放出了符合首发条件的IAP新游最高5000万流水免分成、老游买量配赠放宽至1比1,以及PC端专属广告金等扶持政策。据开发者大会披露,微信小游戏月活超过5亿,在PC小游戏月活用户中,约四成当月只在PC端使用。
有不少做小游戏的从业者觉得这是平台在让利,实际上,这和海外广告技术巨头AppLovin这几年在休闲游戏圈跑通的套路很是相似,即平台少收过路费,把真正的商业重心挪到了场内的流量竞价上。
面对超过50万名微信小游戏开发者,腾讯主动免掉前端分成,等于把淘汰率极高的长尾创意试错交给了外部团队去跑,自己则退后一步看管分发枢纽。小游戏天然依赖高频素材买量,开发者从分成端省下来的钱,转头又会投进腾讯广告覆盖的视频号与朋友圈竞价池里。
对此,Q3财报也特别提到,视频号深化了与内部游戏等内容的联动,推动视频号总用户时长同比增长超过20%。业绩PPT还披露,在增值服务旗下的社交网络业务整体收入同比微降1%至318亿元的情况下,计入该业务的应用内游戏道具销售收入依然实现了同比增长。
昨晚的财报电话会上,James Mitchell谈及微信广告时也印证了这套闭环逻辑:微信小游戏长期以来既贡献着可观的内购收入,也带来了可观的微信内广告收入;再加上本季表现超出预期的“绿泡泡短剧”入口及微信小店等闭环投放,共同推动腾讯Q3营销服务收入逆势大涨19%至430亿元,替集团持续高企的AI算力投入提供了充足底气。
反倒是广州、深圳的无数中小CP,虽然省下了前端渠道分成,但在买量池里拼素材转化的压力并没有减轻多少。
03
等不起的时代
说完挣钱与省钱的由头,再看财报支出端那笔惊人的数字,相信你已经对其中的逻辑了解了大半。
今年上半年,腾讯账面资本开支累计高达847.2亿元,上半年确认的资本开支已超过去年全年的792亿元。而到了Q3,这股投入势头还在加速。本季账面资本开支进一步飙升至814.33亿元,同比暴增527%,环比再涨54%,前三季度累计资本开支已达1661.53亿元,是去年全年的两倍有余。
由于单季现金支付资本开支达651亿元,且经营现金流里包含了大额算力采购预付款,非流动预付款项等资产已从年初的245亿元猛增至1629亿元,腾讯继Q2录得负138亿元自由现金流后,Q3单季负自由现金流进一步扩大至691亿元(剔除算力采购预付款后为正169亿元),集团账面甚至由二季末的净现金582亿元转为债务净额137亿元。
James Mitchell也给这笔看似激进的账面流出做出了解释。若把算力预付款与资本开支合并看待,本季应以约650亿元的现金资本开支为准,直接叠加约810亿元的权责发生制资本开支会造成重复计算。随着二、三季度集中签完长期合同,部分已预付合同甚至在退出回收中,后续预付款流出会回落,现金资本开支在今明两年围绕高位波动后预计也将下行。
腾讯总裁刘炽平则把这轮投入比作“建工厂”,建好之后,同一套设施既能训练下一代模型,也能持续生产Token。随着训练与推理效率成倍提升,预计2028年以后同等设备的采购价格与单套设施产出都会明显改善。
集团抢锁算力升级混元Hy4模型、支撑日耗超100万亿Token的WorkBuddy以及带动云服务收入大涨35%,游戏业务目前也已与混元展开联合设计(Co-Design)来辅助提升底座模型能力。可落在IEG内部,为什么腾讯同样这么急着把AI往游戏研发的骨干环节里推?
在我们看来,这其实也和近些年全球重工业游戏的处境有所关系。跨端视听规格越卷越高,一款旗舰产品的开发周期五年起步已是常态。可如今,盛行的短视频无不让玩家注意力急转直下,“慢工出细活”也便成为了时代竞争下最不可靠的一句空话。
腾讯自己对此也有些切身体会。今年4月正式上线的《王者荣耀世界》投入重兵打磨了近六年,开服初期PC端排队曾破十万,视听底子与IP呈现都拿出了大厂水准,往后靠赛季更新,也仍有慢热长跑的空间。
然而上线半年来,其市场声量保持温和未能大爆,制作组8月还宣布延长S1,集中调整前期引导和战斗体验。六年前立项时,开放世界还是全行业追捧的稀缺品,等千人团队埋头把巨轮造好推下水,外面的赛道风口、玩家的审美阈值也都更新了数代。
所以从这个角度出发,腾讯在游戏AI上的投入,也体现了他们现阶段最迫切的诉求,就是替重工业管线抢时间,降重度。
公共技术线自研的VISVISE全链路方案,据今年5月公开报道,已应用于近100个游戏项目。单一个GoSkinning蒙皮模型,就能够把角色几十小时的手工刷权重压缩到几小时,配合MotionBlink动画模型与Motus AI Team动作管线,直接削减了3D资产的工期损耗。在开源社区Hugging Face下载超300万次的混元3D系列,也已经在《三角洲行动》的端手一体化场景生产里干起了脏活累活。
(VISVISE_GoSkinning对比人工蒙皮)
玩家交互方面,各工作室也在拿高并发头部产品做实测。截至8月,《和平精英》全部AI NPC玩法累计体验用户达1.67亿,最高日活1770万。此前项目组披露,AI队友模式下玩家开麦率接近75%,切中了战术竞技单排玩家怕社交压力、容易挫败的痛点。
魔方旗下的《洛克王国:世界》项目组则联合公共技术线上线了智能配队伙伴“斯嘉丽”来降低对战门槛,相关期间PVP激活率增幅达20%。
到三季度,《王者荣耀》灵宝每日玩家调用率已达80%,新作《王者万象棋》推出的智能教学助手“灵宝AI”吸引了每日95%以上的新玩家使用,借实时策略拆解降低策略对战的新手门槛;UGC侧,《和平精英》也即将联手WorkBuddy围绕“绿洲启元”推出AI专家服务,向创作者生态延伸。
不过,这些提效工具带到研发一线,带来的体感却喜忧参半。就像经济学里常说的“杰文斯悖论”,当年改良蒸汽机大幅提高了煤炭燃烧的效率,最终却带动了全社会煤炭消耗总量成倍暴增。
游戏工业大抵也是如此。AI把原画和原型搭建从按周算压缩到了按小时算,行业对品质的及格线只会被卷得更高,一线美术与策划面对的排期密度和岗位筛选标准,反而在悄然变严。更何况,局部环节的工具提速,离真正接管重工业管线还差得很远。
在昨晚的电话会上,James Mitchell回应“AI是否会冲击传统游戏”时便直言,现阶段AI在游戏行业的作用更多体现在新游前期制作与局内内容生成上,至于进入全面制作、后期打磨以及长线运营等主体流程,今天AI能发挥的作用还没那么大。虽然超休闲单人手游里已经冒出用AI反编译快速仿制的苗头,但做一款跨平台、多玩法的多人长青游戏并维持其持续增长,所需的投入与专业壁垒还要高出几个数量级。
换句话说,蒙皮提速也好,AI陪玩也好,本质上都还属于总办说的“守住现有业务升级提效”这一块内容。至于以实时大模型推理作为核心乐趣支点的AI原生游戏,眼下仍是一片海市蜃楼。
对于这类游戏,调用成本会直接影响玩法能否支撑大规模用户,这也是其与离线生产工具不同的点。另外,行业目前也还没有探索出这类产品成熟的玩法设计范式。
近期腾讯一边投资Godot开源引擎商业化伙伴W4 Games,一边将自研的开源AI原生游戏引擎“造化工坊·天工引擎”及一站式生产平台“MagicLomix”推向测试体验,某种程度上也是想先从底层工具链探路,在这片无人区里慢慢摸索。
04
守城兵团与探路快艇
现在再看司庆上总办提出的那些比喻:陆战变海战,陆军变海军,打破山头,以小团队为作战单元,依然相当有反差感。过去两年腾讯游戏打赢了翻身仗,靠的正是握紧拳头、收拢编制的大兵团作战。
2025年1月,天美将原本分散的十余个子工作室整合重组为“4+2”架构,J1、L1、J3、T1四大研发子工作室,另设创新孵化Z1和国际化G1。2月,IEG国内发行线另行调整,新设五个产品部。
与此同时,高成本、低产出的外围试错也被叫停。今年初,运营五年未有作品面世的天美蒙特利尔工作室正式关停,部分海外自研团队也经历了收缩。
Q3财报中也藏着几组印证这种内部腾挪的细节。截至9月底,腾讯集团雇员总数增至11.94万人,比去年同期多了4300多人;可整个三季度的总酬金成本326亿元却几乎与去年同期的324亿元持平。
拆开前九个月的明细看,研发人员的雇员福利开支同比增加了约28亿元,全集团总雇员福利却微降了近3亿元。财报还点明,在剔除研发开支后,本季一般及行政开支同比只涨了2%,体现了对非AI相关开支的严格管控。
大公司的薪酬波动,容易受到股份奖励与奖金节奏等多重因素影响,但在这一增一控之间,传统架构与外围环节省出来了预算,再联想到AI和一线研发的投入,腾讯内部所想的方向已经相当清晰。
在电话会上,刘炽平也正面挑明了司庆组织调整的出发点:单靠引入工具还不够,只有重新设计组织架构与工作流程,才能把AI的提效真正兑现。理想状态下,原有业务靠提效用更少的人就能运转,腾出来的人手一部分为现有业务寻找增长点,另一部分则去探索新业务。
外部的资本并购,也在顺着同一条求稳的思路去收束。腾讯放慢了赴欧美从零建立新工作室的脚步,转而把大笔资金押向经过市场验证的成熟目标。过去投资育碧子公司Vantage Studios、增持库洛股份,都踩中了这个倾向。
既然“大兵团+成熟IP”的打法这么管用,那为什么腾讯高层又会在这个节骨眼上急着催大家“变海军、拆山头”呢?或许只是因为,这套打法眼下运转得“过于顺畅”了。
许多行业龙头在技术换代时总是慢半拍,其根源往往在于原有的成功体系太过精密。一套大工作室架构和长青标尺能稳定带来利润时,整个集团的资源分配就会形成一种强大的趋利本能,从而筛选掉那些看不清潜力、没法算清回报的机会。
可游戏行业终归是玩法至上的。早年的战术竞技、自走棋,这两年的搜打撤和副玩法融合,那些足以称作改写游戏圈版图的“新物种”,最初几乎都是从大厂视野边缘的草莽团队中生长出来的。
Q3财报中称,11月发布的混元Hy4在发布时位列Agent Arena中国模型第一,轻量化模型Hy4 flash也正在压低推理成本。管理层在电话会上还透露,尽管先进芯片限制可能让下一版底座模型推出耗时略微拉长,但过去一年国产芯片可承接的推理量已远超此前想象,定价比Hy4低95%的flash模型正被用作向免费用户低成本提供Token的获客抓手,再由更强模型承接复杂任务的付费变现。
若干年后,当推理成本降低到某个临界点,AI真能支撑起某种轻量化的新交互玩法,腾讯这支打惯了富裕仗的重装陆军,很可能会因为过重的船身而错失窗口。这也是腾讯管理层在多事之秋真正提防的事情。正如刘炽平所言,面对代际技术变革,“很难像建好一栋楼那样预先算出租金回报”。
过去一年集团内部的AI赛马,已经让高层切身体会到敏捷试错与及时转向的必要。早年表现未达预期的元宝已被大幅削减支出,反倒是从头重建的模型团队,一年内便把混元做到了国内第一梯队。此外,六七个月前还鲜为人知的WorkBuddy团队,如今已搭起按交付Token量计中国最大的AI应用,甚至出现了单月花费约4万元购买Token的重度用户,展现出AI时代“十倍增长”的苗头。
为了能够孵化出更多这样的火种,腾讯给出的应对思路,是试图在内部搭建一套风险对冲的体系。
底盘上,成熟游戏继续贡献毛利,那就继续靠四大工作室群与外部控股团队稳守成熟大赛道。边缘上,借由内部春笋计划和细分赛道尝试,配合总办力推的扁平化小团队编制。这有点像Supercell一直坚持的“细胞模式”,几个人就能低成本拉起一支队伍,跑通了快速加注,跑不通果断止损,在体系彻底变重之前,也能留出一块孕育机会的试验田。
甚至退一步看,即便新一代AI游戏体验率先在外部冒头,腾讯手里的长青底盘也留好了后手。刘炽平指出,“游戏行业本来就不缺游戏”,就算AI让做游戏的门槛变低了,怎样把产品送到玩家面前并且持续留住他们,依然是行业最难跨过的难关。AI催生出的新体验,也完全能够被整合进现有的长青产品,叠加AI生成工具带动的UGC内容,就像《和平精英》已经验证的那样,让旗下不少长青产品加速从“单款游戏”演变为容纳多元玩法的“游戏平台”。
昨天这份财报也足以说明,在现有的游戏产业竞争格局下,腾讯完全有底气一边靠长青矩阵稳稳赚钱,一边替下一个时代豪掷千金。而维持秩序和积极试错这两种相冲的基因,能否在这家巨头中长久地磨合相安,还需交给后续几个季度的实践来检验。