
一家成立只有两年多的摩托车公司,2025年还在亏钱。到了2026年,资本却给出了60亿元的估值。这家公司,就是张雪机车。
如果只看这两个数字,很容易让人产生疑问:一家尚处于亏损阶段的新品牌,凭什么突然值这么多钱?
答案藏在另一组数据里。2025年,是张雪机车第一个完整销售年。这一年,公司总产值达到7.5亿元,销售约2.5万台摩托车。与此同时,它投入研发的资金达到6958万元,研发销售占比9.33%,同期亏损2278万元。
创始人张雪此前还公开算过一笔账:公司销售额达到15亿元才能实现盈亏平衡,到20亿元左右才有机会真正盈利。也就是说,2025年的张雪机车虽然卖出了不少车,但距离真正形成稳定盈利能力,还有相当一段路。
更值得注意的是,它没有在亏损阶段停下研发投入。2026年的研发预算,反而进一步提高到了1.35亿元。这是一种很典型的制造业创业状态。
前期研发、建设渠道、扩大产能,都需要真金白银。销量起来以前,每一笔投入都会变成成本。可技术产品一旦打开市场,规模增长同样可能非常快。
2026年,张雪机车原来给自己制定的全年销量目标是6万台,预计产值18亿元。
按照这个数字计算,已经能够跨过张雪此前所说的15亿元盈亏平衡线。真正让故事加速的,是2026年3月。
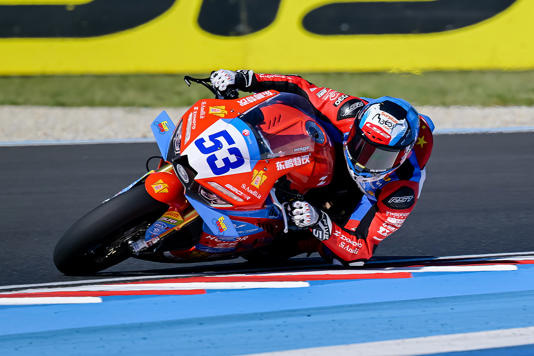
张雪机车以制造商身份参加世界超级摩托车锦标赛WorldSSP组别。
在葡萄牙站比赛中,瓦伦丁·德比斯驾驶820RR赛车连续拿下两个回合冠军。随后,张雪机车又陆续在其他分站获得胜利。
赛车场上的成绩,很快传导到了消费市场。
但这里有一个特别容易被忽略的问题:订单增加,不等于车辆已经交付。
对于制造业来说,突然出现大量订单以后,真正困难的反而可能从卖车变成造车。
供应链能不能跟上?工厂能不能按时交付?快速增加产量以后,质量控制会不会出现问题?售后渠道是否能够支撑越来越大的用户规模?
这些问题,才是一个新品牌从爆款走向规模化必须面对的考试。到了2026年6月,张雪机车单月产量已经突破1万台。
与此同时,公司开始进一步扩大生产能力。
今年6月,张雪机车拿下重庆两江新区生产基地用地,面积约200亩;7月又与相关企业签约,共建新的研发生产基地,规划年产能达到50万辆。这就意味着,这家公司正在迅速从创业初期的小规模生产,向更大规模的制造体系转变。
而2026年8月,资本市场又给了它一次直接的认可。红杉中国完成对张雪机车的新一轮独家投资。据公开报道,这轮投资金额约1.5亿元,投后估值达到60亿元。
把时间向前拉,会发现这个变化更加惊人。
2024年7月,公司成立仅几个月时,高信资本投资2000万元,当时投后估值约1亿元。
2026年1月,浙创投投资9000万元,投后估值上升至10.9亿元。
到了2026年8月,新一轮融资对应的投后估值已经来到60亿元。
两年左右,从1亿元走到了60亿元。但估值上涨,并不等于企业已经赚到了60亿元。更不意味着未来发展不存在风险。
估值代表的是资本在某个时间点,对企业未来增长空间给出的价格判断。
最终能不能兑现,还是要看产品、销量、利润和持续经营能力。
这也是看张雪机车最需要冷静的一点。它现在最吸引人的故事,表面上看是销量增长和赛事夺冠。真正决定它能走多远的,却是研发投入能不能持续转化为消费者愿意买单的产品。
2025年研发投入6958万元。2026年研发预算1.35亿元。这些钱最终不能只停留在漂亮的研发占比里。
消费者最终看的还是车辆本身。动力表现怎么样?制造品质能不能稳定?售后体系是否完善?新车型能不能持续成功?这些才决定一家摩托车公司几年以后究竟值多少钱。
而且,关于2026年销量还有一个细节特别值得澄清。
目前较可靠的公开报道显示,张雪机车年初制定的是2026年销售6万台、产值18亿元的目标。8月公开的融资报道披露,公司单月交付已经突破1万台,全年营收预期明显提高。但更早公开的公司规划中,10万台原本是2027年的销量目标,而不是已经确认完成的2026年全年销量。
因此,把2026年直接写成全年销量必然达到10万台,现阶段仍然过早。
公司确实跑得非常快。但预测终究不是最终成绩单。